
近段时辰,上市银行2025年财报陆续泄露中。在已泄露的年报中,出现了两家在年度营业收入上委果并驾王人驱,但最终盈利完毕却十分迥异的头部股份行,这即是中信银行和兴业银行。
年报泄露,中信银行(601998.SH,00998.HK)和兴业银行(601166.SH)2025年营业收入永诀为2124.75亿元和2127.41亿元,兴业银行仅进步2.66亿元,但最终的归母净利润,兴业银行却进步了68.51亿元。
这组财务对比飞快激发了市集的柔和,并成为外交媒体上财经博主们津津乐说念的话题,不少财经博主将其描述为“终极较量”“伟人打架”等。
归来到两者的利润表,招联首席经济学家、上海金融与发展推行室副主任董希淼分析以为,中信银行与兴业银行在营业收入界限委果不异的情况下,净利润却进出近10%,其中的差距,很猛进度上即是“降本增效”的奏效。
“在银行业净息差接续收窄、传统界限推广旅途靠近瓶颈的大配景下,‘向成本要利润’已成为银行守护盈利增长的要津策略之一,其首要性正在从镌脾琢肾变为大势所趋。”董希淼对第一财经默示。
营收平手,用度暗战
营业收入是银行辩论步履的“总产出”,而净利润则是扣除总计成本、用度、亏损及税收后的“净剩余”,两者之间出现不合称互异,势必源于在从“营业收入”到“净利润”的升沉经过中,一项或多项要津“漏斗”的尺寸不同。
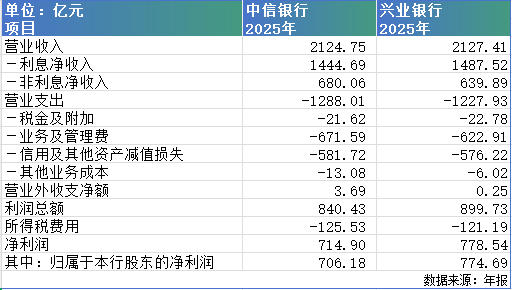
在利润表上,利息净收入和非利息净收入组成了银行的营业收入,中信银行和兴业银行各有千秋。
其中,中信银行前年的利息净收入1444.69亿元,同比降1.51%;兴业银行的利息净收入1487.52亿元,同比增0.44%。兴业银行的利息净收入较中信银行进步42.83亿元,且罢清亮正增长。
中信银行前年的非利息净收入680.06亿元,同比增1.55%;兴业银行非利息净收入639.89亿元,同比降0.2%。中信银行的非利息净收入较兴业银行进步40.17亿元,且罢清亮正增长。
在占比喻面,中信银行的利息净收入占比68%,非利息净收入占比32%;而兴业银行的利息净收入占比70%,非利息净收入占比30%。
可见,兴业银行对利息收入的依赖度略高,中信银行更隆起业务多元化特征。非利息收入时常本钱铺张较低,且波动性与利率环境关联度较小,是银行平滑周期、训诲盈利踏实性的首要主见。
一言以蔽之,两家银行各有侧重之下,在2025年的“营业收入”一项打了个平手。
但是,在营业开销上,两者却进出了60亿元之多。中信银行前年的营业开销为1288.01亿元,兴业银行的营业开销为1227.93亿元。
其中,进出最大的科目是业务及经管费,中信银行径671.59亿元、兴业银行径622.91亿元,仅在这一科目上,中信银行就多了48.68亿元。
业务及经管费主要由职工成本、物业及设备开销及摊销费、其他一般及行政用度组成。中信银行前年的职工成本较兴业银行高13.27亿元、物业及设备开销及摊销费较兴业银行高了47.36亿元。
事实上,从成本收入比(业务及经管费/营业收入)上就不错直不雅的看出两家之间的区别,兴业银行的成本收入比为29.56%,而中信银行的成本收入比为31.61%。不外,中信银行也在接续压降成本,其成本收入相比2025年着落了0.88个百分点,其中,仅业务及经管费就同比减少了22.51亿元。
另外,除了业务及经管费,中信银行的其他业务成本、信用偏激他财富减值亏损永诀较兴业银行进步7.06亿元、5.5亿元。
董希淼以为,降本增效并非仅仅裁减财务成本,对生意银行而言,风险成本亦然首要成本。保持风雅的财富质地,裁减拨备计提对利润的影响,是保持盈利增长基本踏实的首要步伐。
年报泄露,中信银行的信用偏激他财富减值亏损为581.72亿元,而兴业银行信用减值亏损为576.22亿元。“兴业银行计提的减值亏损比中信银行少,重叠兴业银行不良贷款率1.08%,低于中信银行的1.15%,这为其减少拨备、开释利润提供有劲撑持。”董希淼说。
净息差接续收窄下的银行“抠”学战法
最终泄露的利润效果是,中信银行的归母净利润为706.18亿元,兴业银行的归母净利润为774.69亿元,两者进出68.51亿元。但中信银行的净利润增速为2.98%,较着高于兴业银行的0.34%。
筹划两家银行的净利润率(净利润/营业收入)也不错清亮看到,兴业银行径36.6%,而中信银行径33.65%,兴业银行进步近3个百分点。这意味着,每创造100元营业收入,兴业银行能比中信银行多升沉出近3元的净利润。
降本增效、量入为主。正如兴业银行董事长吕家进在2024年度事迹施展会上所说,“兴业银行要连接过好紧日子,连接严控一般性、平时性开支,稳住成本收入比。目下生意银行的钱是一块一块地挣,平时经管使命中也要一毛一毛地省。”
董希淼以为,当银行业步入存量竞争阶段,紧密化成本经管才调径直决定银行能否以更低成本运营,从而在竞争中得到上风。从永久看,成本上风将体目下更具竞争力的居品订价和更高的本钱答复上。
“刻下生意净息差接续收窄,银行主要收入起原利息收入增漫空间被阻挡压缩。在这种环境下,有用的成本完毕是银行守护利润水平的要津,降本增效已成为全行业应付挑战的大批共鸣和首要本领。”他说。
以这两家银行径例,固然兴业银行的营业开销较中信银行低,但对比后发现,两者都在狂放压缩开销。兴业银行2025年的营业开销较2024年压缩了22.36亿元,降1.79%;中信银行2025年的营业开销较2024年压缩了39.16亿元,降2.95%。
在已召开的银行事迹发布会上,降本增效是一个细目要谈到的要津词。
比如,农业银行(601288.SH,01288.HK)行长王志恒在谈及下一阶段的主要增长运行身分时默示,将正经作念好三个方面的使命,其中之一即是管控好风险和成本,统筹发展与安全。王志恒强调,要接续捏好要点领域信用风险防控,严控预期和新发生不良,稳住财富质地,减少风险成本铺张;同期加强集约化和紧密化经管,压降非热切非必要开支,勤奋以更优成本完毕更高收益。
祥瑞银行(000001.SZ)行长冀光恒默示,要全面加强紧密化经管、提质增效,接续优化辩论成本,支柱策略及要点业务过问,减少固定及平时运营开销。
AI是降本增效的首要捏手,在事迹发布会上,多家银行默示要加大对AI的过问力度。比如,交通银行(601328.SH,03328.HK)副行长、首席信息官钱斌默示,面向异日,该即将坚硬不移将东说念主工智能落地应用动作“十五五”策画的首要迫害主见,加大资源过问,诓骗新质坐褥力,降本、提质、增效,完毕高质地发展。
招商银行(600036.SH,03968.HK)首席信息官周天虹说,2025年大模子应用在招商银行照旧全面阐扬作用,在提质和提效方面都取得了很好的进展,在提效方面,全年罢清亮1556万小时的东说念主工替代,绝顶于勤俭超8000名全职职工使命量。
举报 第一财经告白配合,请点击这里此实质为第一财经原创,著述权归第一财经总计。未经第一财经籍面授权,不得以任何相貌加以使用,包括转载、摘编、复制或斥地镜像。第一财经保留根究侵权者法律职守的权益。如需得到授权请考虑第一财经版权部:banquan@yicai.com 文章作家
安卓
干系阅读 邮储银行芦苇:激动本钱经管高档法落地是本年要点
全面推动轻本钱转型。
393 03-30 15:09 不啻于贷款,兴业银行董事长详解“产业金融”:管事总计这个词生态
力求异日2-3年外洋业务全面置身股份制生意银行“第一梯队”。
9 411 03-30 13:05 一财社论:AIC再开闸,老树新枝更需苦练内功
AIC为银行系统管控存量风险财富提供了新的器具和树立空间。
141 2025-11-25 20:30 科创赋能产业 金融惠及民生 中信银行信用卡中心亮相第十九届深圳外洋金融展览会 62 2025-11-21 19:41
 信意无界启新篇,臻享中免悦生涯 ——中信银行联袂中免集团、中国银联发布联名信用卡,共建消费新疆土 52 2025-11-20 13:18 一财最热 点击关闭